Светлая квартира с террасой в Португалии

ИПОТЕКА В ПОРТУГАЛИИ

Квартира мечты ближе чем кажется

Сопровождаем оформление ипотеки для нерезидентов.
Одна заявка — несколько банков-партнёров. Совершенно бесплатно.

Услуги посредника — бесплатно для клиентаРаботаем с нерезидентамиПо всей Португалии

СНАЧАЛА — ЦИФРЫ

Главное об ипотеке в Португалии в 2026

  1. В Португалии нет ограничений на получение ипотеки для нерезидентов.
  2. Размер кредита от стоимости объекта – нерезидентам: 70–80%.
  3. В июне 2026 года средняя ставка по новым договорам составляла 2,93%.
  4. Срок кредитования 35-40 лет.
  5. Максимальный возраст заёмщика к концу срока кредитования 75 лет.
  6. Платежи по всем кредитам не должны превышать 45% чистого дохода.
  7. Дополнительные расходы и налоги €1 660 + 0,6% от суммы кредита.
  8. Минимальный остаток дохода определяется банком индивидуально.
  9. Срок оформления ипотеки 5-10 недель с момента подачи заявки.

Ориентиры на 2026 год. Индивидуальные условия, доступная сумма и расходы зависят от банка, заёмщика и объекта; окончательные цифры указываются в банковской симуляции и FINE.

ВАШ ПРЕДВАРИТЕЛЬНЫЙ РАСЧЁТ

Рассчитайте ориентир по ипотеке

Начните с доступного бюджета или проверьте платёж по конкретному объекту. Расчёт покажет ориентир; условия банка уточним по вашей ситуации.

На какую покупку рассчитывать?

Оценим бюджет по доходу, сбережениям и выбранным параметрам кредита.

Как посчитано

Срок по умолчанию зависит от возраста старшего заёмщика: ориентир — погашение к 75 годам. Здесь можно изменить срок, ставку и другие допущения; это не условия или одобрение банка.

Расчёт также ограничивает срок консервативным пределом 40 / 37 / 35 лет в зависимости от возраста и предполагает отсутствие других кредитных платежей. Банк может установить более короткий срок; оценка объекта и профиль заёмщика тоже влияют на результат.

Ориентир бюджета покупки—в месяц
Сумма кредита—
Собственные средства—
Доля кредита в цене—

ОБСУДИТЬ РАСЧЁТ С ARR

Расчёт предварительный и не является банковским предложением или одобрением. Ставка, кредитная нагрузка, доля финансирования и срок — допущения, которые можно посмотреть и изменить в блоке «Как посчитано». Здесь не включены налоги при покупке, комиссии и страховки; фактическая стоимость кредита и доступная сумма зависят от банка, оценки объекта и профиля заёмщиков.

Понимаем ваш бюджет до того, как вы выбрали объект

Банк оценивает не только стоимость недвижимости, но и доход, его источник, возраст заёмщиков, обязательства и размер собственных средств. Мы собираем данные один раз и направляем заявку в подходящие банки.

Предварительная оценка не обязывает брать кредит.Она помогает понять реалистичный диапазон покупки и сравнить условия до подписания договора на объект.
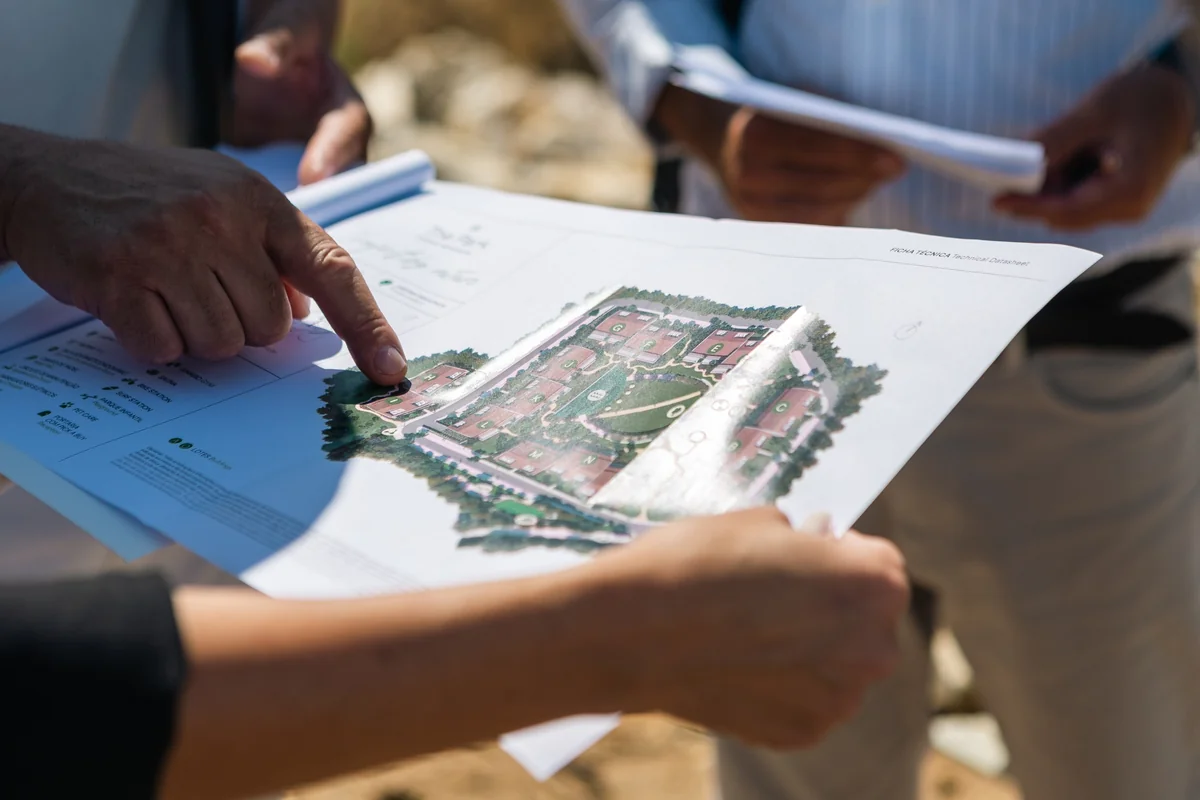
Участники экскурсии рассматривают план жилого комплекса

ЧТО МЫ БЕРЁМ НА СЕБЯ

Одна точка контакта вместо нескольких банков

Вы видите условия рядом и понимаете, что влияет на решение — без необходимости заново объяснять ситуацию каждому банку.

01

Проверяем исходные данные

Доходы, налоговое резидентство, собственные средства, обязательства и желаемый бюджет.

02

Собираем пакет документов

Даем точный список и проверяем комплектность до отправки, чтобы избежать лишних пауз.

03

Сопоставляем предложения

Смотрим не только на ставку, но и на TAEG, страховки, комиссии, срок и общую стоимость кредита.

04

Координируем до сделки

Связываем банк, оценщика, агента и нотариуса, контролируя следующий шаг и сроки.

Светлана Бестужева — специалист по сопровождению ипотеки

Светлана Бестужева

Специалист по сопровождению ипотеки

«Помогу собрать документы, понять предложения банков и пройти весь путь до сделки. Моя задача — сделать условия понятными и быть рядом на каждом этапе».

ОТ ВОПРОСОВ — К ЗАЯВКЕ

Готовы сделать следующий шаг?

Оставьте контакты — отвечу на ваши вопросы и подскажу, какие документы понадобятся именно вам.


    Нажимая кнопку, вы соглашаетесь с политикой конфиденциальности.

    НЕДАВНИЕ СИМУЛЯЦИИ · 2026

    Как могут выглядеть расчёты

    Три примера из практики показывают диапазон параметров. Это не публичная оферта: персональные условия банк подтверждает в симуляции и FINE.

    ПараметрКейс 01Кейс 02*Кейс 03
    Годовой доход заёмщика€15 000€72 000€36 000
    Цена недвижимости€278 500€450 000€400 000
    Первоначальный взнос30%0%*30%
    Сумма кредита€195 000€450 000€265 000
    Возраст заёмщика37 + 3134 + 3436
    Срок кредита360 мес.396 мес.420 мес.
    Эффективная ставка5,1%4,4%5,4%
    Ежемесячный платёж€853€1 700€1 036
    Стоимость кредита€378 335€853 953€594 728

    * Индивидуальный расчёт с особыми условиями. Возможность финансирования без первоначального взноса не является стандартной и зависит от соответствия требованиям конкретной программы и решения банка.

    ВАШ ПЕРСОНАЛЬНЫЙ РАСЧЁТ

    Хотите узнать, какую сумму банк одобрит для вас?

    Просто оставьте заявку. Уточним доходы, собственные средства и планы на покупку, чтобы начать предварительную оценку. Окончательное решение принимает банк.

    Обсудить мой бюджет


      Нажимая кнопку, вы соглашаетесь с политикой конфиденциальности.

      ПУТЬ К СДЕЛКЕ

      Что происходит после заявки

      От первого пакета документов до подписания договора — с понятным результатом каждого этапа. Сроки и порядок отдельных действий зависят от банка, готовности документов и выбранного объекта; часть шагов может проходить параллельно.

      Предварительное одобрение заёмщика ещё не означает окончательного одобрения кредита на конкретную недвижимость.
      Обеденная зона в квартире, показанной на экскурсии ARR
      ЭТАП 01
      Документы и заявка

      Уточняем доходы, обязательства и собственные средства. Проверяем комплект документов и направляем заявку в банки-партнёры.

      На выходе: заявка принята к рассмотрению, понятны недостающие документы.

      ЭТАП 02
      Симуляции и предварительное одобрение

      Сравниваем предложения и получаем предварительное решение по заёмщику. Объясняем условия и ограничения каждого варианта.

      На выходе: предварительный бюджет покупки и условия, которые предстоит подтвердить.

      ЭТАП 03
      Счёт и банковская проверка

      Согласуем с выбранным банком требования к счёту, идентификации и подтверждению происхождения средств. При необходимости этот шаг начинается раньше.

      На выходе: выполнены требования банка к счёту и документам клиента.

      ЭТАП 04
      Выбор объекта и CPCV

      Сопоставляем выбранную недвижимость с бюджетом. До подписания предварительного договора купли-продажи (CPCV) согласуем сроки финансирования; условия задатка и зависимость сделки от решения банка проверяются с юристом.

      На выходе: выбран объект, понятны условия и сроки предварительного договора.

      ЭТАП 05
      Проверка и оценка недвижимости

      Передаём документы по объекту. Банк проводит проверку и заказывает оценку, от которой также зависит доступная сумма кредита.

      На выходе: результат оценки и решение банка по финансированию конкретного объекта.

      ЭТАП 06
      Страховки и финальные условия

      Сравниваем страховое покрытие, стоимость и влияние страховок на условия кредита. Проверяем FINE — документ с одобренными условиями — и проект кредитного договора.

      На выходе: согласованные страховки, понятный платёж и перечень расходов.

      ЭТАП 07
      Подписание и сделка

      После предусмотренного периода обдумывания координируем банк и участников сделки, проверяем готовность документов и средств к подписанию.

      На выходе: оформлены кредит и покупка недвижимости.

      ГОТОВИМСЯ К ЗАЯВКЕ

      Какие документы нужны в вашей ситуации

      Начните с общего набора, затем выберите свой источник дохода. Это ориентир для подготовки: персональный список согласуем с банком с учётом страны дохода и вашего статуса.

      Общий набор документов

      • Паспорт или другой документ личности, NIF и документы о статусе проживания, если применимо.
      • Подтверждение текущего адреса проживания.
      • Налоговая декларация и подтверждение её расчёта либо соответствующие документы страны налогообложения.
      • Банковские выписки и сведения о действующих кредитных обязательствах.
      • Подтверждение собственных средств на взнос и расходы сделки, а при запросе банка — их происхождения.
      Работаю по найму
      • Трудовой договор или справка работодателя с условиями занятости.
      • Расчётные листки по зарплате за запрошенный банком период.
      • Выписки по счёту, на который поступает зарплата.

      Тип договора, стаж и стабильность дохода банк оценивает вместе с остальными данными заёмщика.

      ИП или самостоятельная деятельность
      • Подтверждение регистрации деятельности: например, início de atividade или документ из другой страны.
      • Налоговая отчётность, инвойсы или recibos verdes.
      • Договоры с клиентами и выписки с поступлениями доходов.
      • При необходимости — сводные данные об обороте и дополнительная отчётность.

      Период подтверждения доходов и состав отчётности зависят от банка и формы деятельности.

      Доходы от аренды или дивидендов
      • Для аренды: договоры, налоговые документы и выписки, подтверждающие поступление арендной платы.
      • Для дивидендов: документы компании о выплатах, налоговые документы и банковские выписки.

      Такие доходы могут учитываться дополнительно; их приемлемость и долю в расчёте определяет банк.

      Документы собираются по каждому заёмщику. Сведения о браке и документы супруга могут потребоваться в зависимости от ситуации. Требования к языку, заверению перевода и периоду выписок уточняем до подготовки пакета — банк может запросить дополнения.

      Получить список документов для моей ситуации

      ВОПРОСЫ И ОТВЕТЫ

      Часто задаваемые вопросы

      Если вы не нашли ответ на ваш вопрос — свяжитесь с нами. Будем рады ответить на все ваши вопросы.

      Можно ли получить ипотеку в Португалии, будучи нерезидентом?

      Да. Ваш легальный статус в стране не влияет напрямую на решение банка. Решающее значение для банка имеют источник происхождения ваших доходов и их размер. Доходы в РФ, РБ и Украине не подходят для целей получения ипотеки.

      Условия для получения ипотеки в Португалии нерезиденту

      Для нерезидентов банки предъявляют более строгие требования к первому взносу. Желательно иметь минимум 20% собственных средств, а лучше 25–30%. Ставки для нерезидентов выше, но незначительно.

      Какие документы нужны нерезиденту для получения ипотеки в Португалии?

      Для предварительного одобрения: португальский налоговый номер NIF (оформляется онлайн), налоговая декларация за прошлый год (с переводом на английский или португальский), шесть последних ежемесячных банковских выписок и подтверждение доходов за последние полгода. В дальнейшем банки могут запросить дополнительные документы.

      Сколько времени занимает получение ипотеки в Португалии?

      Обычно весь процесс от подачи документов до подписания сделки занимает 1–2 месяца.

      Дополнительные расходы на получение ипотеки в Португалии.

      Все комиссии, пошлины и страховки банк детально расписывает в симуляции кредита. Условия варьируются от банка к банку. Гербовый сбор по кредиту составляет 0,6% от суммы заёмных средств. При выдаче кредита возможны банковские комиссии (ориентир — €1 000–1 500) и расходы на обязательное страхование (ориентир — около €150 в месяц на двоих или €100 в месяц на одного заёмщика).

      Какие ставки по ипотеке в Португалии в 2026?

      По данным INE, летом 2026 года средняя подразумеваемая ставка по недавно заключённым договорам жилищного кредита составляла около 2,9%. Это рыночная статистика, а не предложение конкретного банка и не TAEG. Индивидуальные условия указываются кредитором в симуляции и FINE.

      Дают ли в Португалии ипотеку без первого взноса?

      В 2024 году в Португалии был введён режим государственной гарантии по жилищным кредитам для молодых людей в возрасте от 18 до 35 лет, приобретающих первое постоянное жильё и отвечающих установленным требованиям. Государство может гарантировать до 15% первоначальной суммы кредита, что позволяет банку профинансировать от 85% до 100% стоимости сделки. К концу июня 2026 года с момента запуска программы было заключено 40,1 тыс. договоров на €8,3 млрд.
      Участие в программе не ограничено гражданством: одним из основных требований является налоговое резидентство в Португалии.

      Как возраст заёмщиков влияет на срок кредита?

      Возраст влияет на доступный срок: банк учитывает возраст при подаче заявки и к моменту погашения. Для нескольких заёмщиков важен возраст каждого и правила выбранного банка. Более короткий срок при прочих равных увеличивает ежемесячный платёж, поэтому срок подбираем вместе с суммой кредита и допустимой нагрузкой.

      Что учитывать, если планирую продать недвижимость или погасить кредит раньше?

      Сообщите об этих планах до выбора предложения. Проверим условия частичного и полного досрочного погашения, возможную комиссию, сроки уведомления банка и расходы при закрытии кредита. При смешанной ставке условия могут различаться в фиксированный и плавающий периоды. Перед погашением запросим у банка расчёт на нужную дату; продажу объекта согласуем с процедурой погашения кредита и снятия ипотеки.

      Сколько стоят услуги ARR как кредитного посредника?

      Для клиента услуги связанного кредитного посредника ARR бесплатны. Вознаграждение выплачивает банк-партнёр; это не отменяет банковские комиссии и другие расходы по кредиту.

      НАЧНЁМ С ВАШЕЙ СИТУАЦИИ

      Хотите подать заявку на ипотеку?

      Это совершенно бесплатно и ни к чему не обязывает. Оставьте контакты — обсудим вашу ситуацию и подскажем, с чего начать.

      Оставить заявку


        Нажимая кнопку, вы соглашаетесь с политикой конфиденциальности.

        Сравнить объявления

        сравнить