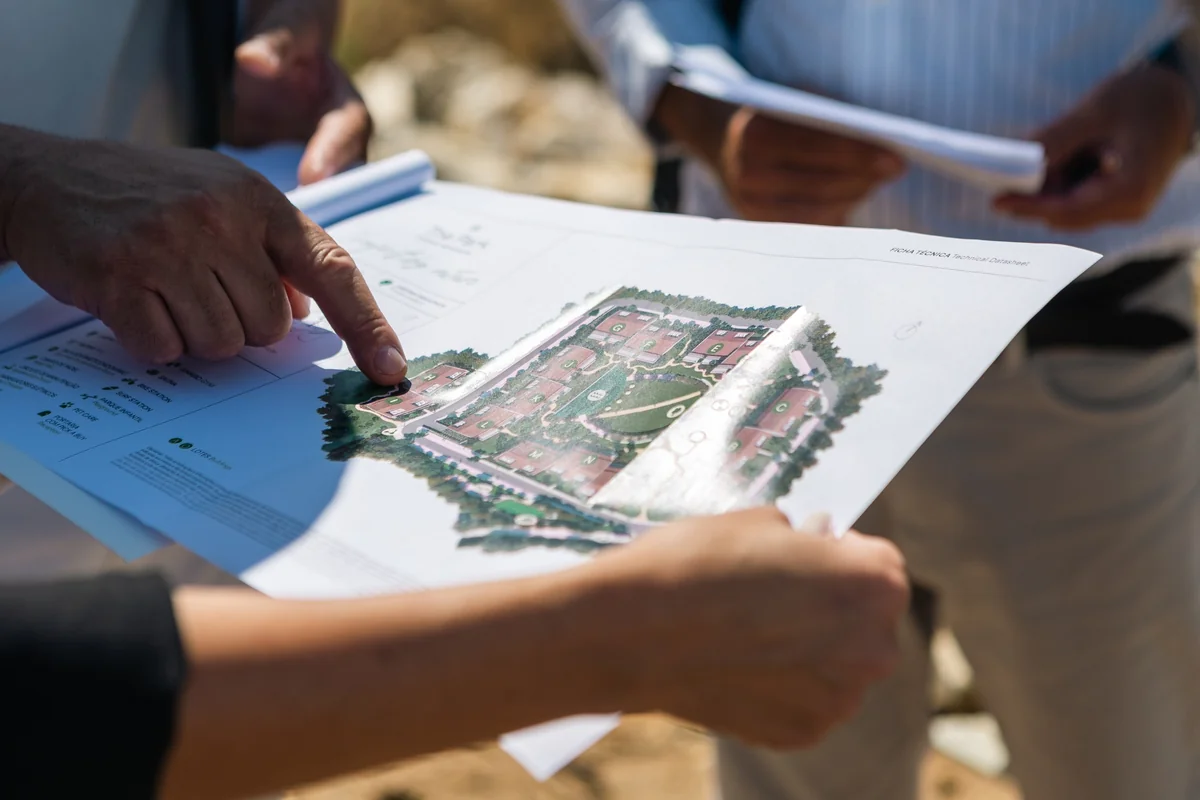
Analisamos a situação inicial
Rendimentos, residência fiscal, capitais próprios, encargos existentes e orçamento pretendido.
CRÉDITO À HABITAÇÃO EM PORTUGAL
Acompanhamos o processo de crédito à habitação para não residentes.
Um único pedido — vários bancos parceiros. Serviço totalmente gratuito.
COMEÇAMOS PELOS NÚMEROS
Valores indicativos para 2026. As condições individuais, o montante disponível e os custos dependem do banco, dos mutuários e do imóvel; os valores finais constam da simulação bancária e da FINE.
Начните с доступного бюджета или проверьте платёж по конкретному объекту. Расчёт покажет ориентир; условия банка уточним по вашей ситуации.
Укажите стоимость недвижимости и сумму, которую готовы внести сами.
Оценим бюджет по доходу, сбережениям и выбранным параметрам кредита.
Срок по умолчанию зависит от возраста старшего заёмщика: ориентир — погашение к 75 годам. Здесь можно изменить срок, ставку и другие допущения; это не условия или одобрение банка.
Расчёт также ограничивает срок консервативным пределом 40 / 37 / 35 лет в зависимости от возраста и предполагает отсутствие других кредитных платежей. Банк может установить более короткий срок; оценка объекта и профиль заёмщика тоже влияют на результат.
Расчёт предварительный и не является банковским предложением или одобрением. Ставка, кредитная нагрузка, доля финансирования и срок — допущения, которые можно посмотреть и изменить в блоке «Как посчитано». Здесь не включены налоги при покупке, комиссии и страховки; фактическая стоимость кредита и доступная сумма зависят от банка, оценки объекта и профиля заёмщиков.
O banco avalia mais do que o preço do imóvel: considera os rendimentos e a sua origem, a idade dos mutuários, os encargos existentes e os capitais próprios. Recolhemos os seus dados uma vez e apresentamos o pedido aos bancos adequados.

O QUE TRATAMOS POR SI
Veja as condições lado a lado e perceba o que influencia a decisão, sem ter de explicar a sua situação a cada banco.
Rendimentos, residência fiscal, capitais próprios, encargos existentes e orçamento pretendido.
Fornecemos uma lista personalizada e verificamos se o processo está completo antes de o enviar, para evitar atrasos desnecessários.
Analisamos não só a taxa de juro, mas também a TAEG, os seguros, as comissões, o prazo e o custo total do crédito.
Articulamos o banco, o avaliador, o agente e o notário, acompanhando os passos seguintes e os prazos.

Especialista em acompanhamento de crédito à habitação
«Ajudo a reunir os documentos, a compreender as propostas dos bancos e a percorrer todas as etapas até à escritura. Quero tornar as condições claras e estar presente ao longo de todo o processo.»
DAS DÚVIDAS AO PEDIDO
Deixe os seus contactos. Responderei às suas perguntas e indicarei os documentos necessários para o seu caso.
Ao clicar no botão, aceita a política de privacidade.
SIMULAÇÕES RECENTES · 2026
Três exemplos da nossa prática mostram diferentes parâmetros. Não constituem uma oferta pública: o banco confirma as condições individuais na simulação e na FINE.
| Parâmetro | Caso 01 | Caso 02* | Caso 03 |
|---|---|---|---|
| Rendimento anual do mutuário | €15 000 | €72 000 | €36 000 |
| Preço do imóvel | €278 500 | €450 000 | €400 000 |
| Entrada inicial | 30% | 0%* | 30% |
| Montante financiado | €195 000 | €450 000 | €265 000 |
| Idade do mutuário | 37 + 31 | 34 + 34 | 36 |
| Prazo (meses) | 360 meses | 396 meses | 420 meses |
| TAEG | 5,1% | 4,4% | 5,4% |
| Prestação mensal | €853 | €1 700 | €1 036 |
| Montante total a pagar | €378 335 | €853 953 | €594 728 |
* Simulação individual com condições especiais. O financiamento sem entrada inicial não é uma condição padrão; depende dos requisitos do programa específico e da decisão do banco.
A SUA SIMULAÇÃO PERSONALIZADA
Basta deixar um pedido. Analisamos os seus rendimentos, capitais próprios e planos de compra para iniciar uma avaliação preliminar. A decisão final cabe ao banco.
O CAMINHO ATÉ À ESCRITURA
Da primeira documentação à assinatura, cada etapa tem um resultado claro. Os prazos e a ordem dos passos dependem do banco, dos documentos e do imóvel escolhido; algumas etapas podem decorrer em paralelo.
A aprovação preliminar do mutuário não equivale à aprovação final do crédito para um imóvel específico.
Analisamos rendimentos, encargos e capitais próprios. Verificamos a documentação e enviamos o pedido aos bancos parceiros.
Resultado: o pedido foi recebido para análise e os documentos em falta foram identificados.
Comparamos propostas e obtemos uma decisão preliminar sobre o mutuário. Explicamos as condições e limitações de cada opção.
Resultado: um orçamento de compra preliminar e as condições ainda por confirmar.
Confirmamos com o banco escolhido os requisitos relativos à conta, identificação e comprovativo da origem dos fundos. Se necessário, esta etapa começa mais cedo.
Resultado: os requisitos do banco relativos à conta e aos documentos do cliente estão cumpridos.
Verificamos se o imóvel escolhido se enquadra no orçamento. Antes de assinar o contrato-promessa de compra e venda (CPCV), acordamos os prazos do financiamento; um advogado revê as condições do sinal e a eventual dependência da decisão do banco.
Resultado: o imóvel está escolhido e as condições e os prazos do contrato-promessa são claros.
Enviamos os documentos do imóvel. O banco faz as verificações e solicita uma avaliação, que também influencia o montante de crédito disponível.
Resultado: o resultado da avaliação e a decisão do banco sobre o financiamento do imóvel específico.
Comparamos coberturas, custos e o efeito dos seguros nas condições do crédito. Analisamos a FINE, que apresenta as condições aprovadas, e a minuta do contrato de crédito.
Resultado: seguros acordados, prestação clara e lista das despesas.
Após o período de reflexão previsto, coordenamos o banco e os restantes intervenientes e confirmamos que os documentos e fundos estão prontos para a assinatura.
Resultado: o crédito e a compra do imóvel estão formalizados.
PREPARAR O PEDIDO
Comece pelos documentos comuns e depois escolha a sua fonte de rendimento. Esta lista serve de orientação: confirmaremos com o banco os documentos específicos para si, tendo em conta o país dos rendimentos e a sua situação.
O banco avalia o tipo de contrato, a antiguidade e a estabilidade dos rendimentos juntamente com os restantes dados do mutuário.
O período de comprovação dos rendimentos e os documentos exigidos dependem do banco e do tipo de atividade.
Estes rendimentos podem ser considerados complementarmente; o banco decide se os aceita e em que proporção os inclui no cálculo.
A documentação é reunida para cada mutuário. Os dados relativos ao casamento e os documentos do cônjuge podem ser necessários conforme a situação. Confirmamos antecipadamente os requisitos de idioma, tradução certificada e período dos extratos; o banco poderá pedir documentação adicional.
Pedir a lista de documentos para o meu casoPERGUNTAS E RESPOSTAS
Se não encontrou resposta à sua pergunta, contacte-nos. Teremos todo o gosto em ajudar.
Sim. O seu estatuto de residência no país não determina diretamente a decisão do banco. O que mais importa é a origem e o montante dos seus rendimentos. Os rendimentos provenientes da Rússia, Bielorrússia e Ucrânia não são aceites para efeitos de obtenção de crédito habitação.
Os bancos exigem geralmente uma entrada inicial mais elevada aos não residentes. É aconselhável dispor de pelo menos 20% de capitais próprios, de preferência 25–30%. As taxas para não residentes são ligeiramente superiores.
Para a pré-aprovação, são normalmente necessários: número de identificação fiscal português (NIF, que pode ser obtido online), declaração de rendimentos do ano anterior traduzida para inglês ou português, extratos bancários dos últimos seis meses e comprovativos de rendimentos do mesmo período. O banco poderá pedir documentos adicionais numa fase posterior.
Em geral, o processo desde a entrega dos documentos até à assinatura da escritura demora um a dois meses.
O banco discrimina todas as comissões, impostos e despesas com seguros na simulação do crédito; as condições variam consoante o banco. O imposto do selo sobre o crédito corresponde a 0,6% do montante emprestado. Podem aplicar-se comissões bancárias na concessão do crédito (indicativamente, 1 000–1 500 €), além do custo dos seguros obrigatórios (cerca de 150 € por mês para dois mutuários ou 100 € por mês para um).
Segundo o INE, no verão de 2026 a taxa de juro implícita média dos contratos de crédito à habitação celebrados recentemente situava-se em cerca de 2,9%. Trata-se de uma estatística do mercado, não de uma proposta de um banco específico nem da TAEG. As condições individuais constam da simulação do credor e da FINE.
Em 2024, Portugal introduziu um regime de garantia do Estado para o crédito à habitação destinado a jovens dos 18 aos 35 anos que compram a sua primeira habitação própria permanente e cumprem os requisitos aplicáveis. O Estado pode garantir até 15% do montante inicial do empréstimo, permitindo ao banco financiar 85–100% do valor da operação. Até ao final de junho de 2026, tinham sido celebrados 40,1 mil contratos, num total de 8,3 mil milhões de euros, desde o início do programa.
A participação não depende da nacionalidade; a residência fiscal em Portugal é um dos principais requisitos.
Участие в программе не ограничено гражданством: одним из основных требований является налоговое резидентство в Португалии.
A idade influencia o prazo disponível: o banco considera a idade no momento do pedido e no final do empréstimo. Com vários mutuários, contam a idade de cada um e as regras do banco escolhido. Em condições iguais, um prazo mais curto aumenta a prestação mensal; por isso, analisamos o prazo juntamente com o montante e a taxa de esforço.
Informe-nos desses planos antes de escolher uma proposta. Verificaremos as condições de amortização parcial e total, eventuais comissões, prazos de aviso ao banco e custos de encerramento do crédito. Numa taxa mista, as condições podem diferir entre os períodos fixo e variável. Antes da amortização, pediremos ao banco um cálculo para a data pretendida; a venda do imóvel deve ser coordenada com a liquidação do crédito e o cancelamento da hipoteca.
O serviço da ARR como intermediário de crédito vinculado é gratuito para o cliente. A remuneração é paga pelo banco parceiro; continuam a existir comissões bancárias e outros custos do crédito.
COMEÇAMOS PELA SUA SITUAÇÃO
É totalmente gratuito e sem compromisso. Deixe os seus contactos para falarmos da sua situação e indicarmos por onde começar.
Compare anúncios
CompararIntroduza o seu nome de utilizador ou endereço de e-mail. Receberá por e-mail uma ligação para definir uma nova palavra-passe.